ベトナム環境政策 再エネ課題 24.2%の割合と構造的変革ガイド
「エネルギーの転換は、単なる技術の導入ではなく、国家の基盤を揺るがす構造的な変革である。」
ベトナムの環境政策における再生可能エネルギーの導入は、急速な需要増と既存のエネルギー構造の間で複雑な課題に直面しています。本記事では、ベトナムの再生可能エネルギー導入の現実的な進展と、化石燃料への依存がもたらす障壁を分析します。
主なポイントは以下の通りです。 * 2021年における最終エネルギー消費に占める再生可能エネルギーの割合 1. 石炭発電が依然として高い割合を占める現状 2. 原油輸出の減少と輸入増に伴うエネルギー供給の不安定性 3. 洋上風力や水力などの潜在的なエネルギー資源の規模
ベトナムの環境政策と再エネ拡大の現状
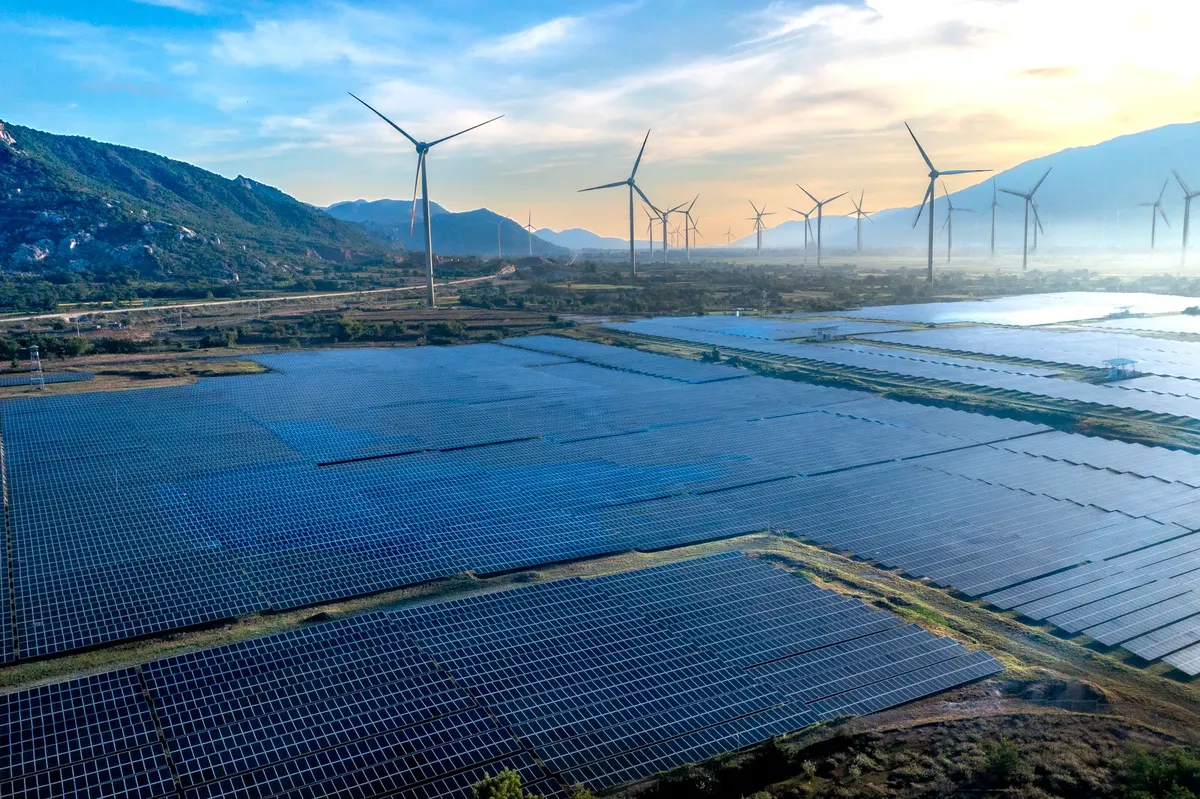
夕暮れの窓辺で、立ち並ぶ煙突の向こうに広がる空を眺めながら、ベトナム環境政策の行方を思索する。
窓の外に広がる工業地帯の煙突が立ち並ぶ光景を眺めながら、エネルギー需要の急増を実感します。ベトナムにおける再生可能エネルギーの導入は、経済成長に伴う電力需要の爆発的な増加に対応できるかどうかの瀬戸際にあります。
World Bankのデータによると、ベトナムの2021年における最終エネルギー消費に対する再生可能エネルギーの割合は24.2%を記録しました。これは一定の進展を示していますが、依然として化石燃料への依存度が高い状態が続いています。
エネルギー転換の過程では、GHG(温室効果ガス)排出が大きな課題となります。International Energy Agency (IEA) の研究によれば、エネルギーの使用プロセスは、世界全体のGHG排出量の約60%という最大の割合を占めています。この世界的な潮流の中で、ベトナムも排出削減とエネルギー確保のバランスを模索しています。
ベトナム再生可能エネルギー導入の現実を理解するためには、現在の電源構成を直視する必要があります。
ベトナム再エネ導入の障壁分析:化石燃料の影 ベトナム環境政策 再エネ課題
発電所の唸るような音と、石炭が運ばれる様子を目の当たりにすると、エネルギー供給の重みが伝わってきます。再生可能エネルギーへの移行を目指しながらも、既存のインフラや需要が石炭へと向かっている現状があります。
2021年における石炭の状況を見ると、設備容量の約30%を占め、発電量の47%を担っていました。このように、石炭は依然として電力供給の柱となっており、これが再エネ拡大の物理的・経済的な障壁となっています。
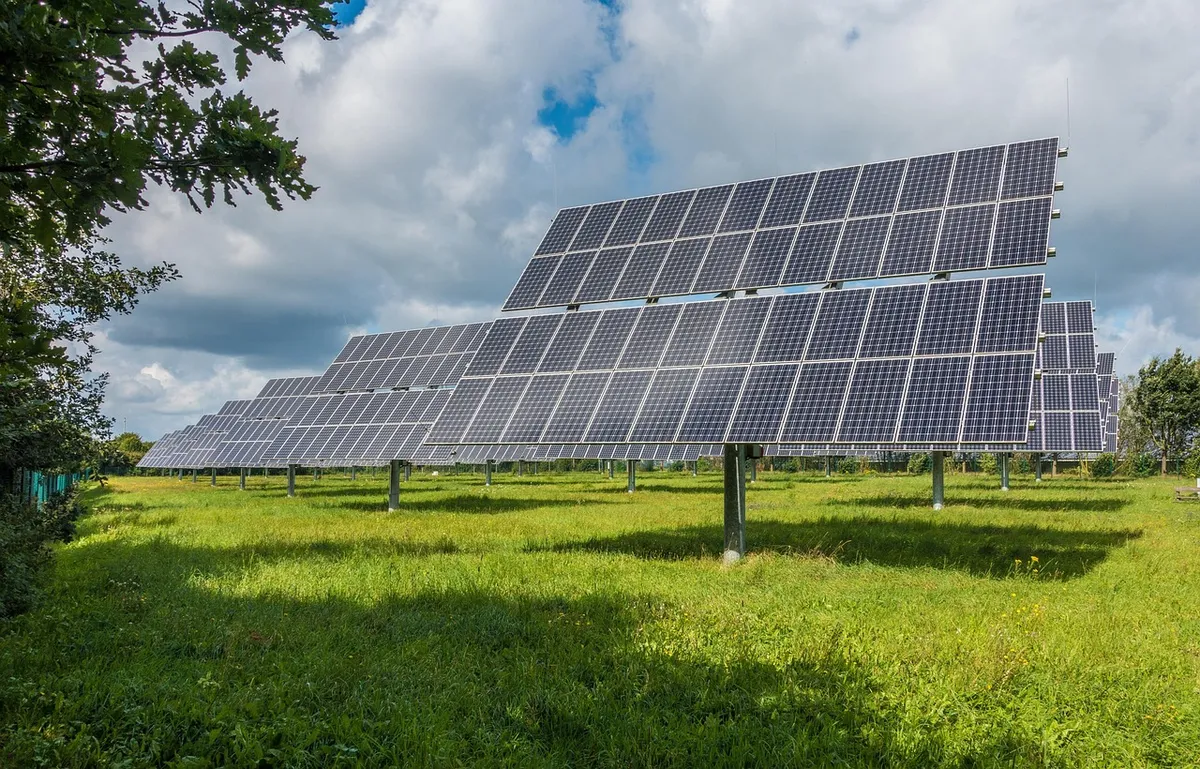
また、過去の成長過程における化石燃料の利用も課題です。2011年から2021年の期間において、ベトナムは東南アジアで最も速い石炭利用の成長率(年率11%)を記録しました。この依存傾向が、クリーンなエネルギーへの転換スピードを左右する要因となっています。
ベトナムのエネルギーバランスを把握するための比較表を以下に示します。
| 項目 | 2021年の統計値 |
|---|---|
| 石炭の設備容量比率 | 約30% |
| 石炭の発電量比率 | 47% |
World Bankの報告によると、2021年の数値は24.2%である。
ベトナムのエネルギー転換の課題:資源の偏りと供給不安
原油の積み出し港で、空になったタンクを見つめる作業は、資源の枯渇という現実を突きつけます。エネルギー自給率の低下と、供給源の偏りが、政策の実行力を削ぐ可能性があります。
石油資源の状況は、国家のエネルギー安全保障に直結します。2018年における原油輸出量は396万トンで、2017年と比較して41.8%減少しました。これは2012年から2017年の年間輸出量の半分以下となっています。
一方で、輸入は急増しており、2018年の輸入量は517万トンに達しました。これは2017年の118万トンと比較して4倍以上、2012年から2017年の年間輸入量と比較すると7倍もの規模に達しています。資源の確保における脆弱性が浮き彫りになっています。
さらに、今後の資源供給にはさらなる懸念があります。2018年から2025年にかけて、石油生産量は毎年10%ずつ着実に減少すると予測されており、これは年間200万トン以上の減少に相当します。
潜在的な再生可能エネルギー資源の活用
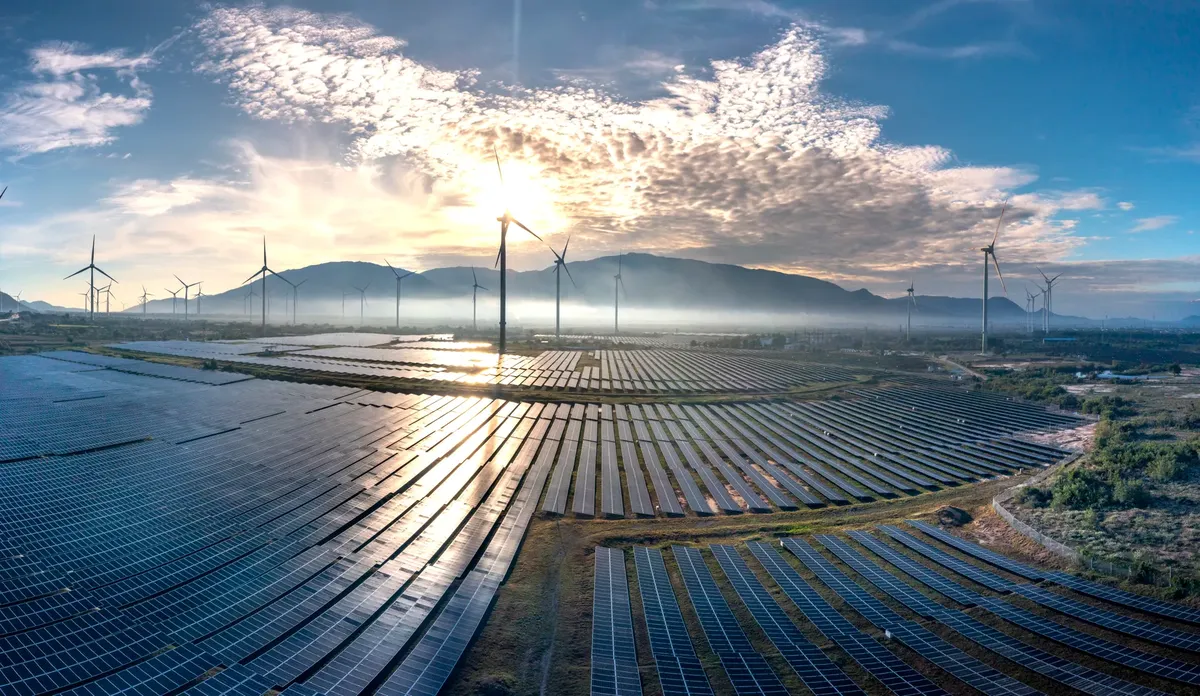
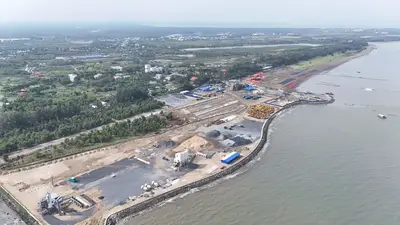
海岸線を走る道路から、広大な海を見渡すと、新たなエネルギーの可能性が広がっています。既存の化石燃料に代わる、次世代のエネルギー源としてのポテンシャルは非常に高いと言えます。
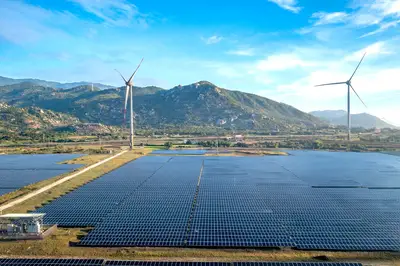
ベトナムには、ASEAN最大級の洋上風力発電の潜在能力があります。200kmの沿岸部にわたる技術的な潜在能力は470GWを超え、これは2022年時点の国の設備容量の約6倍に相当します。
水力発電のポテンシャルについても、地域的な特性があります。理論的な計算によると、国の総水力発電容量は約35,000MWであり、その60%が北部に、27%が中部、13%が南部に集中しています。
小規模な水力発電の可能性についても、以下の通り詳細が示されています。 1. 小規模水力発電の潜在能力は約4,000MW。 2. 100kWから30MWの容量を持つ水源が、全体の93〜95%を占める。 3. 100kW未満の容量を持つ水源は、全体の5〜7%を占める。
エネルギー需要構造の変化と対策
工場が稼働し、家庭の電気が灯る様子は、エネルギー消費のダイナミズムを物語っています。需要側の構造変化に対応した、持続可能なエネルギー政策が求められています。
エネルギー消費の部門別構造は、時代とともに変化しています。2006年の最終エネルギー消費における部門別構造では、家庭部門が41%、産業部門が32%と、それぞれ最大の割合を占めていました。
しかし、その後の変化により、2015年のデータと比較すると、産業部門のシェアが43%へと上昇し、家庭部門の需要は27%へと減少しました。また、運輸部門のエネルギー消費割合は、2006年の20%から2015年には23%へと上昇しています。
需要の変化に応じた供給体制の構築に向け、以下のステップが重要になります。
- 産業部門の増大する電力需要に対する、安定的な供給網の整備。 2. 運輸部門のエネルギー消費増に対応するための、次世代エネルギーの検討。 3. 地域ごとの特性(北部の水力、沿岸部の風力など)を活かした分散型電源の活用。
最後に、現在のエネルギー政策の限界について確認します。資源の枯渇と需要の増大という相反する要素の中で、いかにして安定供給と環境保護を両立させるかが、ベトナムの最大の課題です。
この節の主題はベトナム環境政策 再エネ課題である。
同じ主題はベトナムのグリーンエネルギー政策課題とも言う。
ここにはベトナムの電力系統と再エネも含まれる。
ここには環境規制と再生可能エネルギーの現状も含まれる。
ここにはベトナムにおけるエネルギー転換の課題も含まれる。
ベトナムの電力系統と再エネ
関連記事
コメント 0